#自動車販売の闇:残価設定ローン(残クレ)の正体と不都合な真実
 サイト管理者
自動車ディーラーで頻繁に勧められる「残価設定ローン(残クレ)」。
「月々の支払いが安くなる」「おトクに新車に乗れる」という甘い言葉の裏には、巧妙に設計されたリスクと不都合な真実が隠されています。
今回は、残クレの仕組みに潜む罠を「疑問と結論」の形式でシャープに解き明かします。
------------------------------
目次
## 疑問1:残クレはなぜ月の払いが少なくなる?
## 結論:
元金の返済を後ろに先送りしているだけです。
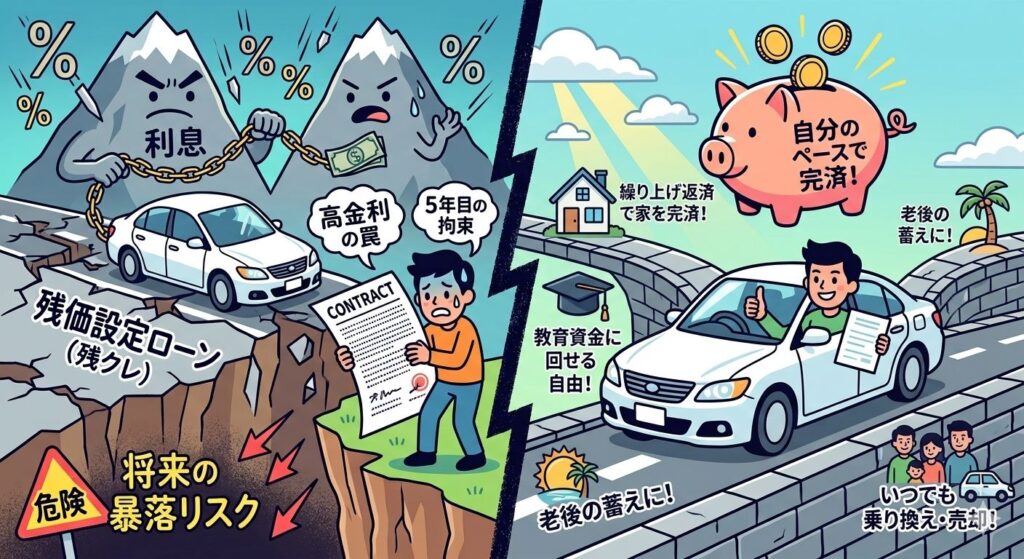
利息が免除されているわけではありません。むしろ、据え置いた(減らない)残価に対してもローン期間中ずっと満額で利息がかかり続けるため、最終的な総支払額は通常のフルローンよりも高くなります。
------------------------------
## 疑問2:残クレ(5年)と通常の10年ローンの本質的な違いは?
## 結論:
元金の減り方(返済ペース)は同じですが、買い手の自由度が全く違います。
通常の10年ローンであれば、5年という期間に縛られることなく、自分のタイミングで自由に車を売ることも、全額支払って完済することも可能です。
わざわざ残クレで5年に区切るのは、5年目に「車を返すか、次の残クレに乗り換えるか」の強制イベントを起こし、客から主導権を奪って永久に囲い込むためのディーラーの戦略に過ぎません。
------------------------------
## 疑問3:5年後に車の価値が暴落したら、金融会社が損をする?
## 結論:
金融会社は絶対に損をしません。リスクはすべて客に丸投げされています。
市場価格が暴落した場合、その差額はユーザーへの追加請求(自腹での穴埋め)で回収される契約が主流です。仮に「残価保証」があっても、走行距離制限や傷、凹み、事故歴の判定が極めて厳しく、結局は満了時に減点精算させられるケースが大半です。
------------------------------
## 疑問4:なぜ政府は「金利を払うな」とまともに教育しない?
## 結論:
大企業の利益と、経済の買い替えサイクルを維持するためです。
自動車産業は国の基幹産業であり、短いスパンで車が売れ続けることが重視されます。
「ただの消費のために金利を払うのは負け組、金利を払ってもそれ以上のプラス(リターン)を自分で作れるならOK」というお金の本質を国が教えない以上、この計算を自分でできる個人しか資産を守れません。
------------------------------
## 総括
残クレの正体は、「目先の安さで数字の弱い人を釣り、主導権と自由を奪った上で、高い利息と将来の暴落リスクのすべてを客に押し付ける集金システム」です。
この本質を見抜き、残クレという不条理な土俵に最初から乗らない選択ができることこそが、現代社会における正しい資産防衛です。
ブログ記事として投稿しやすいよう、さらにアイキャッチ画像のイメージを構成したり、読者の興味を引く導入文や見出しの微調整をしたりできますが、いかがいたしますか?